历史证明 关税大棒救不了美国钢铁工厂
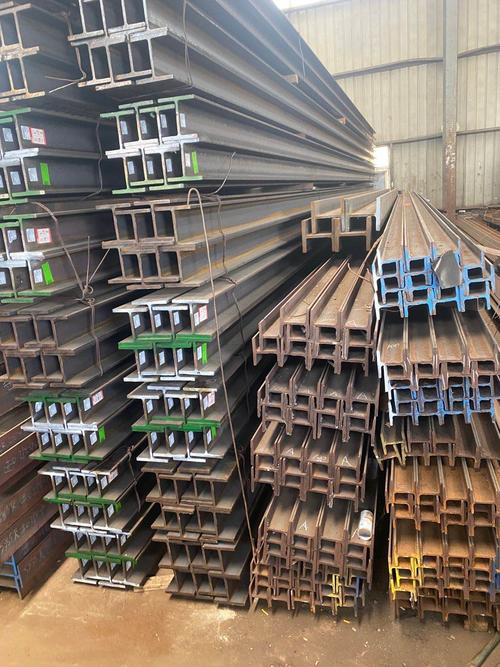
美国频繁举起关税大棒,试图通过贸易保护措施重振本土制造业,钢铁行业更是首当其冲。从2002年小布什政府对进口钢材征收高达30%的关税,到2018年特朗普政府以“国家安全”为由对钢铝产品加征25%和10%的关税,再到拜登政府延续并调整部分关税政策,美国决策者似乎坚信,只要筑高关税壁垒,工厂烟囱就能重新冒烟、就业岗位就能回流。历史一次次给出了相反的答案:关税救不了美国工厂,尤其是在钢铁这个全球竞争激烈、产能过剩的行业。
一、关税保护下的短期幻象
2002年3月,小布什政府宣布对一系列进口钢材征收8%至30%的保障性关税,为期三年。彼时,美国钢铁行业正经历兼并重组和需求疲软的双重压力。关税实施后,美国国内钢材价格短期内上涨,部分钢铁企业利润有所改善,似乎印证了保护主义的“有效性”。但好景不长:由于原材料成本上升,以钢材为投入品的下游制造业——汽车、家电、机械等——遭受重创,据相关研究估算,关税导致下游行业流失的就业岗位远超钢铁行业新增岗位。2003年12月,在世界贸易组织裁定该关税违反规则后,美国不得不提前取消。这场关税实验以保护少数钢铁企业为代价,让更广大的制造业部门和消费者买单,最终黯然收场。
二、2018年关税:更大的赌注,更熟悉的结局
特朗普政府2018年依据《1962年贸易扩展法》第232条对进口钢铁加征25%关税,声称此举将重振美国钢铁产业。短期数据似乎令人振奋:美国钢铁企业产能利用率一度攀升,部分停滞的高炉重新点火。但深入分析便发现,这些表象背后是钢价飙升带来的成本传导和下游产业压力。美国钢铁价格远高于国际市场,导致汽车、建筑机械等用钢企业竞争力下降。关税战引发贸易伙伴的报复性措施,美国钢铁出口也受到抑制。更关键的是,钢铁行业的长期结构性难题——设备老化、劳动力成本高企、全球产能过剩——并未因关税而解决。几年后,美国钢铁产量和就业人数的增长远未达到承诺水平,而下游制造业却因成本上升而裁員或外迁。历史重演:关税试图保护对象,却让更广泛的工业基础付出代价。
三、深层逻辑:为什么关税救不了钢铁工厂
价格信号被扭曲。关税抬高进口钢材价格,人为制造利润空间,鼓励资本沉淀在效率不高的现有产能,而非投向技术创新和升级改造。企业会倾向于游说争取更多保护,而不是在全球市场中锤炼竞争力。下游成本上升侵蚀制造业根基。钢铁是基础材料,其价格上涨会传导至整个工业链条。用钢企业要么承受利润挤压,要么将生产线移动到成本更低的地区,这恰恰背离了重振制造业的初衷。再次,全球产能过剩是绕不开的结构性问题。当今世界钢铁产能严重过剩,且主要集中在中国等大型产钢国,关税仅改变了贸易流向——部分钢材可能通过第三国转口,或者被替代材料挤出——却不能消解全球供给过剩这一根本矛盾。就业逻辑存在误导。钢铁行业就业人数仅占美国总就业的极小比例,即便产量增加,自动化、效率提升也可能削弱对劳动力的吸纳能力。新增岗位远远无法弥补下游行业流失的数十万个就业机会。
四、真正的出路在哪里
历史与经济学一再表明,关税不是拯救钢铁行业的良方。真正的出路在于结构性改革与战略性投资:优化劳动力技能培训,支持电炉短流程炼钢等绿色技术升级,降低能源成本和监管负担,同时积极参与全球钢铁产能过剩治理的多边对话,而不是单边施压。对于美国工厂整体而言,制造业的竞争力取决于基础设施、教育水平、创新生态和稳定可预期的贸易环境,而非关税的保护墙。只有从系统层面提升要素生产率,钢铁行业才能在全球竞争中找准定位。
结论直言不讳:把关税当作万灵药是一种“路径依赖式”的政策错误。历史已经提供了足够多的例证——从上世纪80年代的日本汽车自愿出口限制,到连番的钢材关税战——保护主义挽回不了夕阳产业,反而会固化低效格局并误伤整体经济。美国钢铁工厂需要的不是更高的围墙,而是更实的跑道;不是将市场份额从伙伴手中直接锁给本土企业,而是让自己在全球市场中厉兵秣马。苛求一国政府为其守得住任何一个工厂,远远要比建成有竞争力的产业更难跑得多。
如若转载,请注明出处:http://www.jxcctg.com/product/42.html
更新时间:2026-10-26 01:15:21